📢 当サイトをご覧のみなさまへ
いつもありがとうございます。
当サイトでは、2018年から長年にわたり取引環境の改善や
コスト削減について交渉を重ねてきた
Tradeview Forexを重点的に検証しています。
私がとりわけこだわってきたのは、
FXの紹介者上乗せ手数料を0円にし、
スプレッドや取引コストを可能な限り小さくすること
です。
単に業者を紹介するのではなく、
利用者にとって有利な取引環境を目指して、
Tradeviewの日本語サポートと継続的に交渉してきました。
また2026年10月には、GMO関連VPSへの不正アクセスによって生じた顧客損失について、
本同社は不正アクセス事案と一切の関連がないにもかかわらず、
Tradeviewが全額補填・取引取消を完了したと、公式にて発表しています。
こうした実際の対応も、私が注目している点の一つです。
こちらの詳細記事をご覧下さい
詳しい取引条件や入出金の実体験、
コスト削減に向けた取り組みについては、
記事末尾でご紹介しています。
特に今季のAIの進歩で、シグナル検証は「推測」から「確かめられるもの」になりました。 数年前まで、配信シグナルを何百件も実際の値動きに当てて検証するには、膨大な手作業が必要でした。今は違います。AIを使えば、投稿の読み取り、ティック単位の価格データとの照合、時刻合わせ、スプレッド込みの約定計算、独立した検算までを一通り自動化できます。その結果、個人でも機関の検証に近い精度で「本当に勝てているのか」を確かめられるようになりました。この記事の数字は、すべてそのやり方で出したものです。
今も稼働している、とあるシグナル配信システムを、2025年4月から2026年11月までの約1年7か月分検証しました。対象は金(XAU/USD)530件を中心に、全銘柄で800件余りです。すべて実際の価格データでやり直しています。
配信どおりの記録では、1万ドルが理論上6,000万ドル規模になる成績でした。ただし、受け取ってから入る側が実際に取れたのは、その一部です。この記事では、その「とんでもない記録」と「現実に取れる成績」の両方を数字で示します。そのうえで、なぜ自動売買で運用すべきか、10年先はどうなりうるかまで踏み込みます。
システムの名前と配信元は、事情により今回は伏せます。数字の出し方と前提はすべて書きますので、名前がなくても検証の中身は判断できるはずです。
先に結論
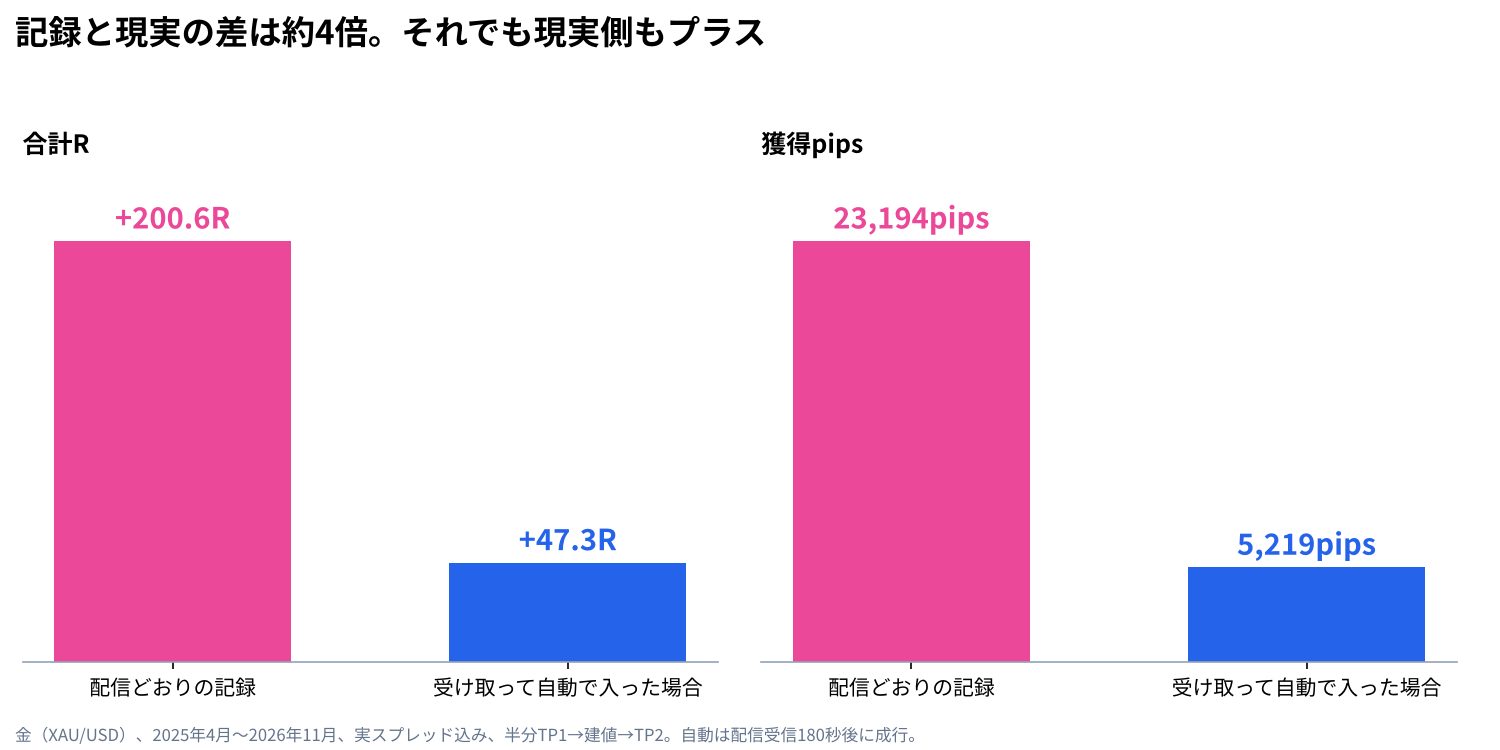
- 配信どおりの記録(記載エントリー価格・遅延なし):金530件、勝率59.8%、+200.6R、プロフィットファクター1.92。ここだけ見れば「とんでもない」システムです。
- 受け取ってから自動で入った場合(180秒待ってから成行・実スプレッド込み):金518件、勝率58.5%、+47.3R、プロフィットファクター1.22、5,219pips。記録の約4分の1ですが、それでもはっきりプラスです。
- 差の正体:配信に書かれたエントリー価格は、実際の市場より2〜3分古い値でした。この差は、人間の手でも機械でも埋められません。
- それでも勧める理由:残った優位性は、ルールを1件も外さずに数百回くり返して初めて形になる、薄くて広いものです。だから人ではなく自動売買で動かすべきだ、というのが結論です。
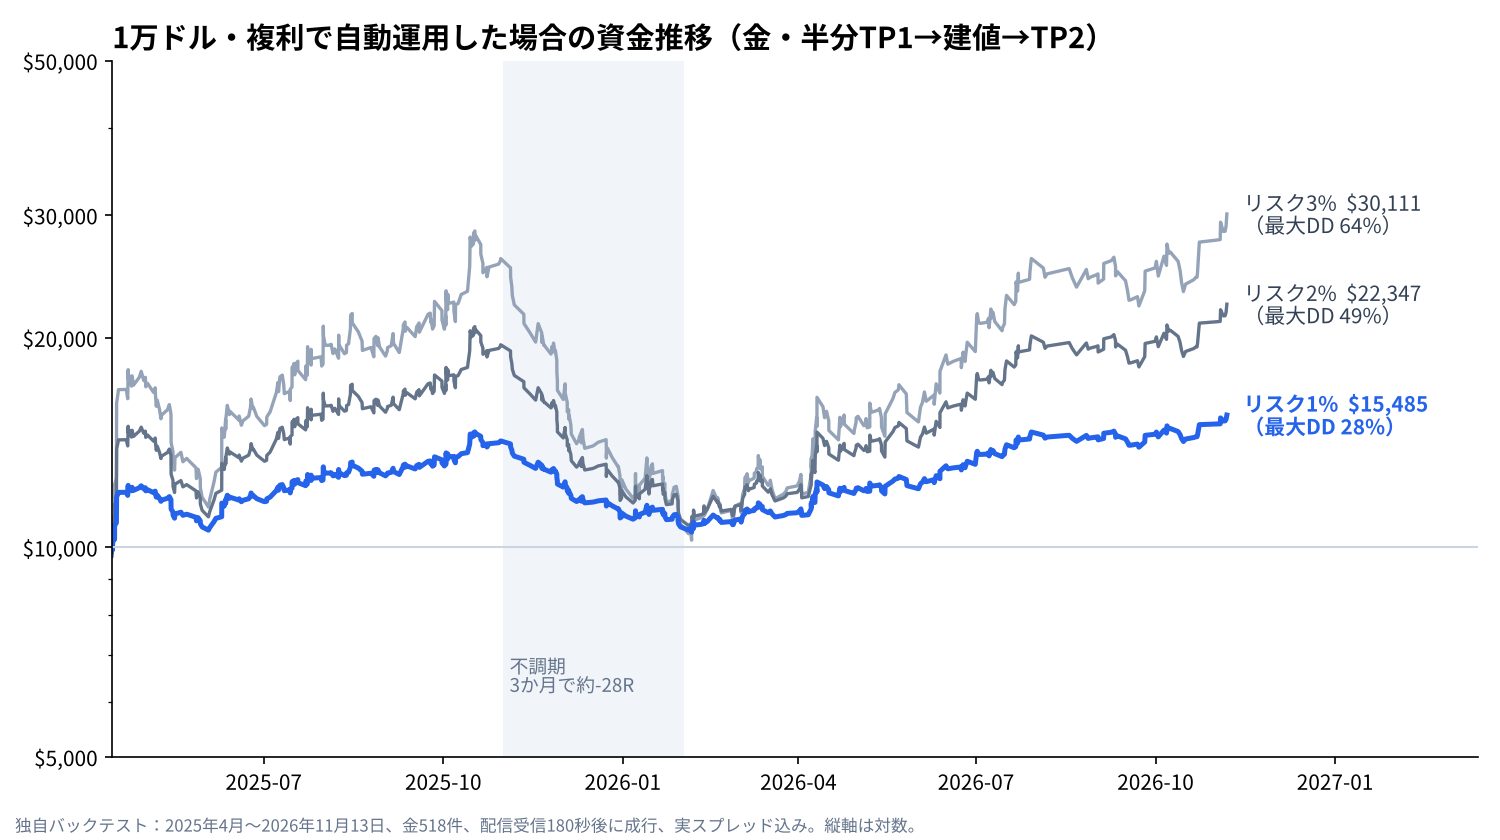
- リスクは1%から:1万ドル・リスク1%なら、約1年7か月で15,485ドル(最大ドローダウン28%)でした。5%なら44,800ドルになりますが、途中で資金が82.6%減る局面がありました。
検証のやり方:配信元の「結果報告」は一切使わない
この検証では、配信元が自分で出している「TP到達」「今週+○○pips」といった報告を一切信用していません。配信されたシグナルの文面だけを読み取ります。そして、その時刻以降の実際の価格に当てて、どう決着したかを一件ずつ計算し直しています。
| 項目 | 今回の扱い |
|---|---|
| 対象期間 | 2025年4月〜2026年11月(約1年7か月) |
| 対象 | 金(XAU/USD)を中心に、配信された全銘柄 |
| 価格データ | 金はティック単位(約1億5,000万ティック)、為替は5分足。TradingViewのチャートと照合済み |
| 時刻合わせ | 投稿時刻も価格もすべて世界標準時(GMT)に統一 |
| 約定の価格 | 買いは売値(Ask)、売りは買値(Bid)で約定。スプレッドは実データから計算 |
| 入るタイミング | ①記載どおりの価格で遅延なし ②自動で+3秒 ③手動で+60秒 ④+180秒 の4通り |
| 決済ルール | ①TP1で全部決済 ②半分をTP1で決済し、残りのSLを建値に移してTP2へ |
| 同じ足でSLとTPに触れた場合 | 必ずSLを優先(不利な側に倒す) |
| 訂正投稿 | 数分内の訂正や返信は、元のシグナルに統合 |
| 除外 | TPが書かれていないもの、SLが市場から桁違いに離れた書き間違い |
精度は次の3つで確かめました。
- 読み取り:無作為に抽出した130件を人の目で確認し、全件正しく読めていました。
- 計算エンジン:別の方法で生ティックから計算し直した120件が、120件とも一致しました。
- データの粒度:TradingViewの1分足で判定しても、ティックで判定した結果と99.7%一致しました。
「R」は、損切り幅を1とした損益の単位です。+1Rは「損切り幅と同じだけ勝った」、-1Rは「損切りで負けた」を意味します。金のpipsは0.1ドル=1pipで数えています。
結果:記録は+200R、追いかけた側は+47R
配信どおりの価格で入れたとすれば、金だけで1年7か月で+200Rを超えます。一方、配信を受け取ってから入ると+40R台です。どちらも実際のスプレッド込みで、決済は「半分TP1→建値→TP2」です。
| 金(XAU/USD) | 件数 | 勝率 | 合計R | 1件あたり | PF | 最大DD | 獲得pips |
|---|---|---|---|---|---|---|---|
| 配信どおり(記載価格・遅延なし) | 530 | 59.8% | +200.6R | +0.38R | 1.92 | 12.6R | 23,194 |
| 自動で即座に成行(+3秒) | 524 | 59.2% | +43.4R | +0.08R | 1.20 | 31.6R | 5,064 |
| 手動(+60秒) | 521 | 58.9% | +42.6R | +0.08R | 1.20 | 33.5R | 4,285 |
| 訂正を待って成行(+180秒) | 518 | 58.5% | +47.3R | +0.09R | 1.22 | 32.7R | 5,219 |
配信された全銘柄では、配信どおりなら812件で+299.0R、+180秒で入ると796件で+79.3R(PF 1.24、6,720pips)でした。
ここでいう「勝率」は、損益がプラスで終わった取引の割合です。半分をTP1で利確して、残りが建値で終わった取引(全体の約41%)も勝ちに含めています。
読み取れることは3つです。
- 勝率はほとんど変わらない。入り方をどう変えても約59%です。差が出ているのは「1回あたりいくら取れるか」のほうです。
- 3秒でも180秒でもほぼ同じ。受け取った後の数分は、成績にほとんど効いていません。配信より前の数分で、もう差がついています。
- それでもプラス。+0.09R/件は小さい値ですが、年約330回のチャンスがあれば、年間で約30Rになります。
半分決済+建値で、1万ドルはどう増えたか
半分をTP1で利確し、残りのSLを建値(エントリー価格)に移してTP2まで引っ張るやり方が、今回いちばん成績を押し上げました。+180秒・実スプレッド込みの金で比べると、次のとおりです。
| 決済ルール | 合計R | 獲得pips | 最大DD |
|---|---|---|---|
| TP1で全部決済 | +37.4R | 3,725 | 24.2R |
| 半分TP1→建値→TP2 | +47.3R | 5,219 | 32.7R |
利益は約3割増えます。代わりに、不調な時期の落ち込みも深くなります。TP2を書かないシグナルにはこのルールを使わず、TP1で全部決済しています。そうしないと、残り半分が行き場のないまま何日も放置され、成績を大きく狂わせることが分かったからです。
1万ドルから始めた場合(2025年4月〜2026年11月、金のみ、複利)
「リスク○%」は、1回のシグナルで損切りになったときに失う金額を、その時点の残高の○%に揃えるという意味です。
| リスク | 自動で追った場合の最終残高 | その最大DD | 配信どおりならの最終残高 | その最大DD |
|---|---|---|---|---|
| 1% | 15,485ドル(+55%) | 28.2% | 70,276ドル | 12.1% |
| 2% | 22,347ドル(+123%) | 49.0% | 442,987ドル | 23.1% |
| 3% | 30,111ドル(+201%) | 64.0% | 約251万ドル | 33.0% |
| 4% | 37,949ドル(+279%) | 74.9% | 約1,290万ドル | 42.0% |
| 5% | 44,800ドル(+348%) | 82.6% | 約6,003万ドル | 50.0% |
右の2列が、冒頭で「とんでもない」と書いた数字です。リスク5%なら1万ドルが6,000万ドルを超えます。ただしこれは、配信元と同じ瞬間に同じ価格で入れた場合の話で、受け取る側には取れない数字です。
現実の数字は左の2列です。リスク5%でも1万ドルは44,800ドルと約4.5倍になりました。ただし途中で、残高がピークから82.6%減った時期があります。この局面でやめずに続けられた人だけが取れた数字です。
この落ち込みは2025年11月から2026年1月にかけて続きました。3か月で合計約-28Rの不調です。
月ごとの損益(R):20か月中14か月がプラス、最悪は2025年11月

| 月 | 損益 | 月 | 損益 |
|---|---|---|---|
| 2025-04 | +19.9R | 2026-02 | +2.4R |
| 2025-05 | -12.5R | 2026-03 | +2.5R |
| 2025-06 | +9.6R | 2026-04 | +7.9R |
| 2025-07 | +9.8R | 2026-05 | +1.5R |
| 2025-08 | -0.8R | 2026-06 | +8.2R |
| 2025-09 | +3.4R | 2026-07 | +9.9R |
| 2025-10 | +7.6R | 2026-08 | -1.7R |
| 2025-11 | -14.2R | 2026-09 | +0.7R |
| 2025-12 | -9.5R | 2026-10 | +3.7R |
| 2026-01 | -4.4R | 2026-11(13日まで) | +3.2R |
1件あたりの成績は、2025年が平均+0.05R(280件)、2026年が平均+0.14R(238件)でした。後半のほうが強く、偶然の当たりが一時期に集中しただけ、という形ではありません。
どんな作戦を取っているのか(推測)
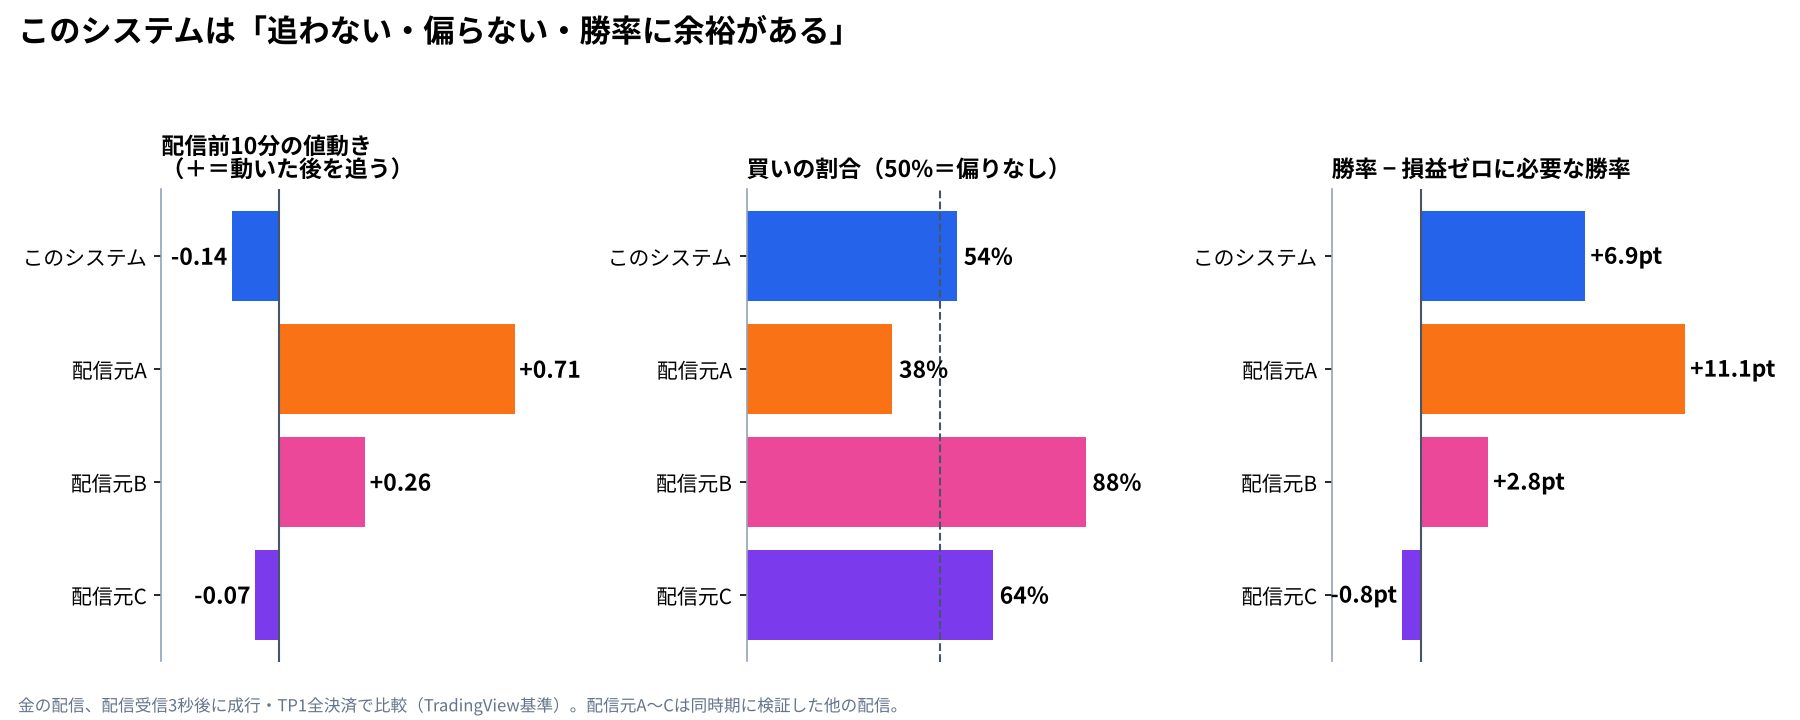
データから見えるのは、「追わずに待ち、近い利確を高い確率で拾い、売りも買いも均等にやる」という作戦です。他の配信元(3系統)と同じ方法で比べると、違いがはっきり出ます。以下は数字に基づく推測で、配信元が手法を公表しているわけではありません。
| 特徴 | このシステム | 他の配信元 |
|---|---|---|
| 配信前10分間の価格の動き(エントリー方向、平均値幅比) | -0.14(むしろ逆方向から入る) | +0.26〜+0.71(動いた後を追う) |
| 買いの割合 | 54% | 64%〜87% |
| 利確幅÷損切り幅(中央値) | 0.84 | ― |
| TP1がSLより近いシグナル | 66.7% | ― |
| 損益ゼロに必要な勝率 → 実際の勝率 | 54.2% → 61.1% | ― |
ここから読める作戦は4つです。
- 追わない。他の配信元は価格が動いた方向に乗るのに対し、このシステムは少し逆に振れたところから入ります。一度反対側の注文を狩ったあとの戻りを取る、いわゆる「流動性を取った後の反転」に近い入り方だと思われます。
- 利確を近く置き、勝率で稼ぐ。利確幅は損切り幅より小さいのが普通です。その分、損益ゼロに必要な54.2%を約7ポイント上回る勝率を出しています。
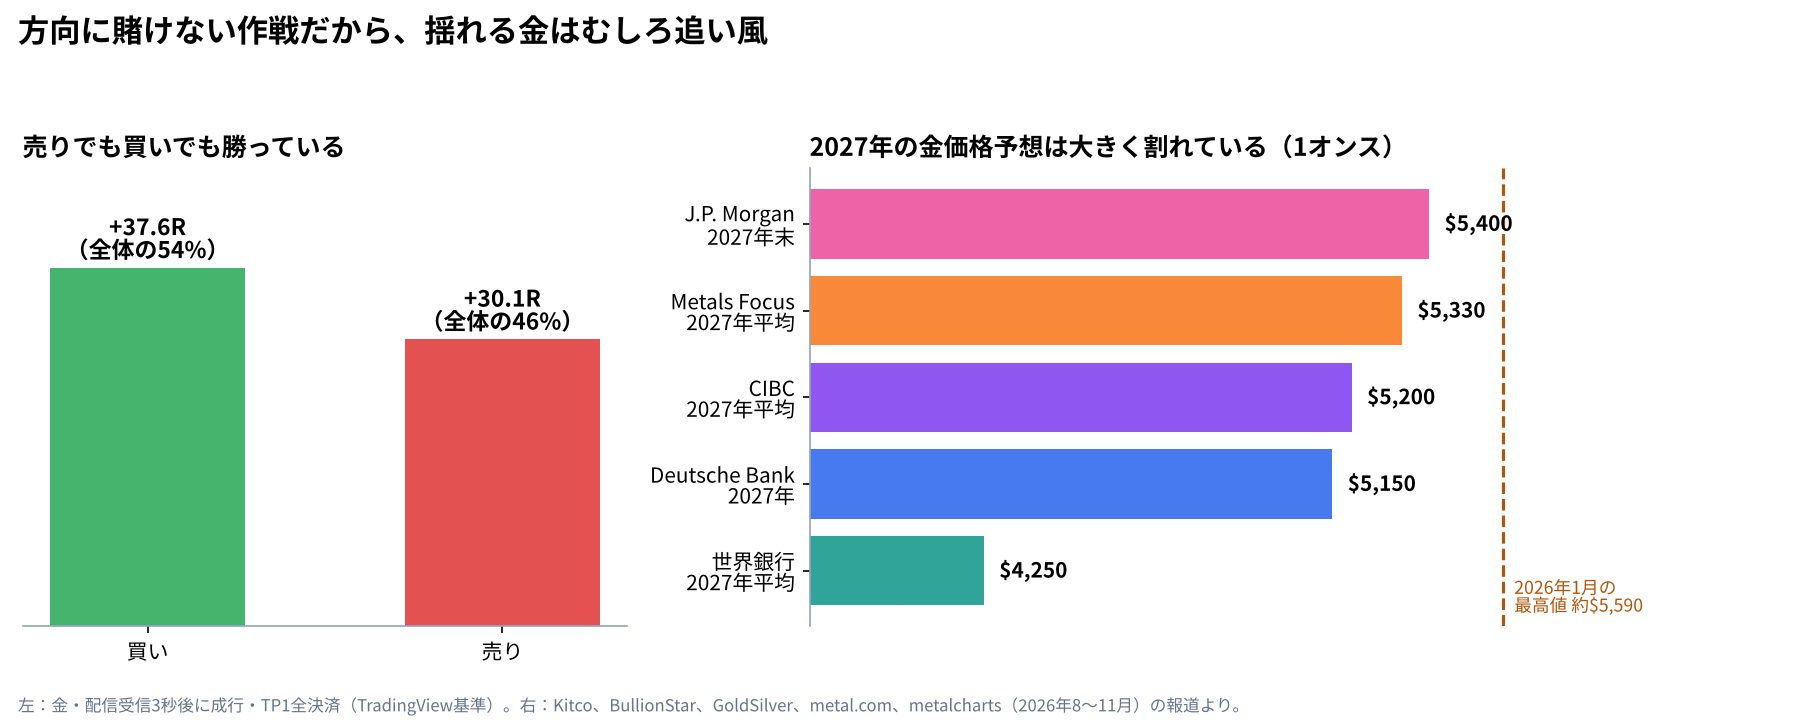
- 相場観に賭けない。金が大きく上昇した期間にもかかわらず、買いが54%で売りが46%でした。買い(+37.6R)と売り(+30.1R)のどちらでも利益が出ています。上昇相場に乗っただけの成績ではありません。
- 自分が入ってから配信している。記載されたエントリー価格は、投稿時刻の市場価格と比べて2〜3分前の値と一致します。配信元はまず自分で入り、その後に投稿していると考えるのが自然です。投稿のあとに数値の訂正が届くことも珍しくなく、その訂正は中央値で113秒後に来ます。人が手で打っている痕跡です。
つまり、「機械的なルールで候補を絞り、最後は人が入って配信する」という半自動の運用だと推測します。入りの精度は非常に高い一方で、配信はどうしてもその後になります。
なぜ人の手ではこの成績を再現できないのか
配信どおりの+200Rは、受け取る側には手でも機械でも取れません。そして残りの+47Rは、人の手より自動売買のほうが確実に取れます。理由を順に説明します。
記録との差は、配信前の2〜3分で生まれている
受け取ってから3秒で入っても、180秒待ってから入っても、成績はほぼ同じでした。つまり「速く入れば記録に近づく」わけではありません。差は、配信元が入ってから投稿するまでの2〜3分で、既についています。このわずか数分間に、利益の大半が集中していることになります。
「記載価格に指値を置いて待つ」やり方も試しましたが、むしろ成績は悪化しました。価格が戻ってきて約定するのは、大抵「そのまま逆に行くトレード」だからです。うまくいくトレードほど戻ってこず、約定しません。
残った優位性は「薄くて広い」
受け取る側に残るのは、1件あたり+0.09Rという薄い優位性です。これを利益に変えるには、次の条件を満たす必要があります。
- 1件も選ばない:年約330回、深夜も早朝も含めて全部入る。「今日は嫌な予感がする」で外した1件が、その月の利益のほとんどだった、ということが起きます。
- 決めた値を変えない:損切りを広げない、利確を早めない。半分利確後の建値移動も、毎回同じタイミングで行う。
- ロットを毎回計算する:損切り幅はシグナルごとに違うので、「残高の1%」を守るには毎回ロットを計算し直す必要がある。
- 訂正を待つ:投稿直後の数値には打ち間違いが混じる。180秒待てば訂正の約7割を拾え、成績は落ちない。
- 3か月負け続けてもやめない:2025年11月からの3か月は合計約-28R。人間なら、ここでほぼ確実にルールを曲げるか、やめます。
どれも難しいことではありませんが、人間が毎日、何百回も完璧に続けるのは無理です。一方、プログラムにとってはどれも当たり前の作業です。
そこで、自動売買にする
配信を読み取り、180秒待って訂正を反映し、安全確認をしてからMT5に発注させる仕組みを作りました。過去の配信を時刻順に流し込んで試したところ、バックテストと同じ数値で取引できた割合は99.4%でした。残りは、明らかな打ち間違いを自動で見送ったものなどです。
大事なのは、自動化の狙いが「速さ」ではないことです。速さでは記録との差は埋まりません。狙いは、薄い優位性を取りこぼさず、感情で曲げずに、何年も同じように繰り返すことです。
金という舞台と、この優位性は続くのか
このシステムにとって、金はいちばん相性の良い舞台です。理由は金が上がるからではなく、金が「よく動き、よく戻る」からです。
金は2026年初めに1オンス5,500ドルを超えて史上最高値を付けました(BullionStar)。その後は大きく上下しています。大手銀行の予想も割れています。CIBCは2026年10月に第4四半期の予想を4,500ドルへ大きく下げつつ、2027年の平均は5,200ドルと見ています(Kitco)。世界銀行は2027年の平均を4,250ドルと予想しています(GoldSilver)。一方で、中央銀行の金買いが相場を下支えするという見方は、多くの機関で共通しています。
このシステムは売りと買いをほぼ半々で行い、どちらでも利益を出しています。そのため、金の方向より「値動きの大きさ」と「取引の厚さ」のほうが大事です。予想がここまで割れていること自体が、当面は金が大きく揺れ続けるということを示しています。このシステムにとっては、動かない相場のほうが苦手だと考えられます。
優位性が続くと考える根拠は3つあります。
- 年を跨いで崩れていない:1件あたりの成績は2025年が+0.05R、2026年が+0.14Rでした。後半のほうが良く、勢いが衰えている形跡はありません。
- 相場の向きに依存していない:売りでも買いでも利益が出ています。金の上昇が止まっても、それだけで終わる形ではありません。
- 決済ルールをいじっていない:利確や損切りを「過去に合うように」最適化すると、当てはめた年だけ良くなります。実際、2025年で一番良かった設定(TPを損切り幅の3倍にする)は、2026年には負けました。そのため今回は、配信されたTPをそのまま使っています。配信どおりのTPが、落ち込みもいちばん小さかったからです。
逆に、優位性が消える可能性があるのは、配信元が手法や配信の仕方を変えたとき、同じシグナルに乗る人が増えすぎたとき、金の値動きが極端に小さくなったときです。どれも、自動売買の成績を毎月バックテストと照らし合わせれば早めに気づけます。
なお、金以外の銘柄も合わせると合計は+79.3Rに増えます。金を中心に置くのは、配信の3分の2が金で、取引が厚く、検証の精度もいちばん高いからです。
10年後はどうなるか:リスク1%・2%・3%
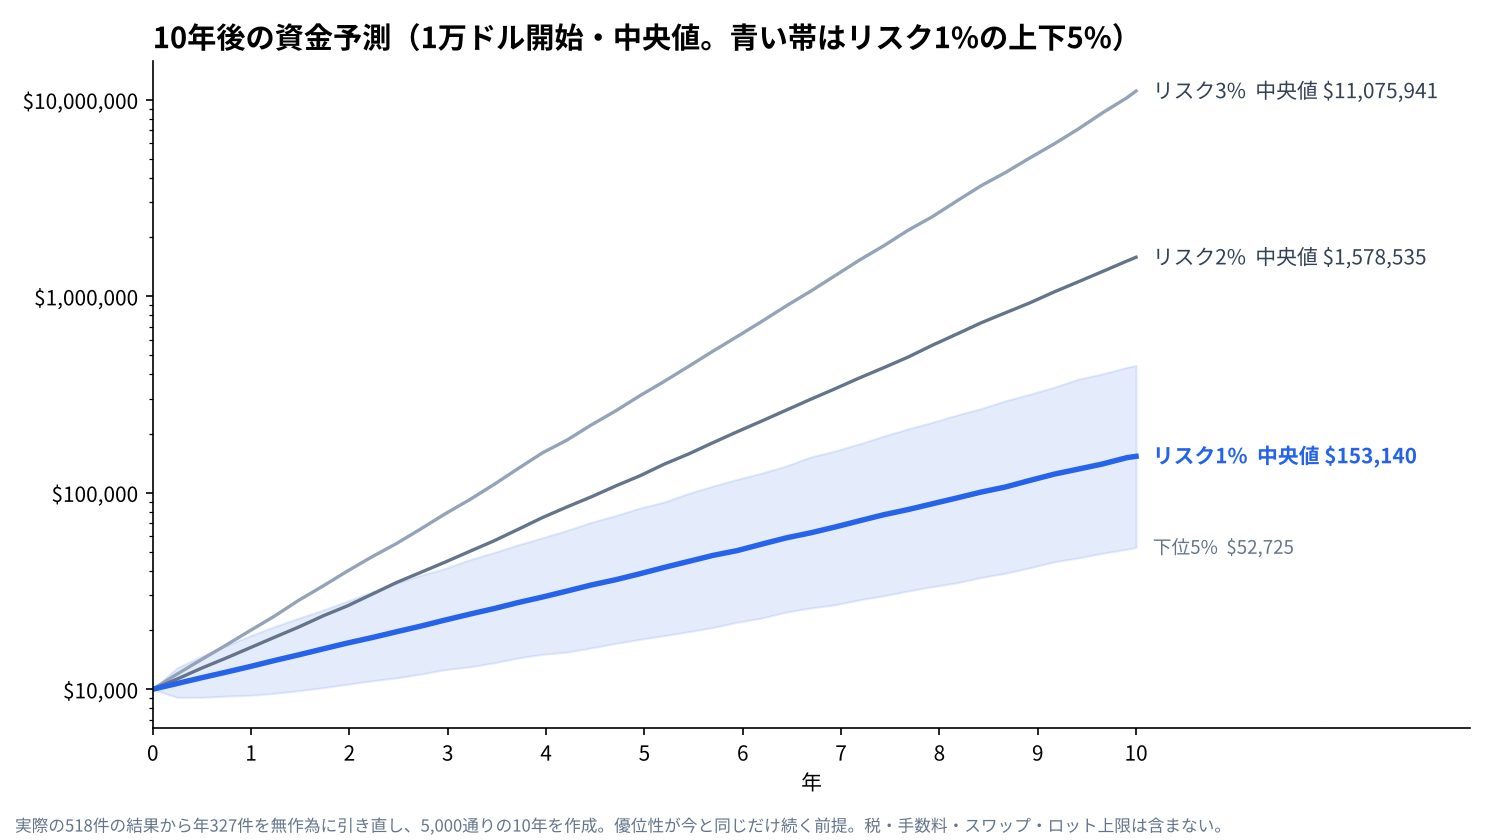
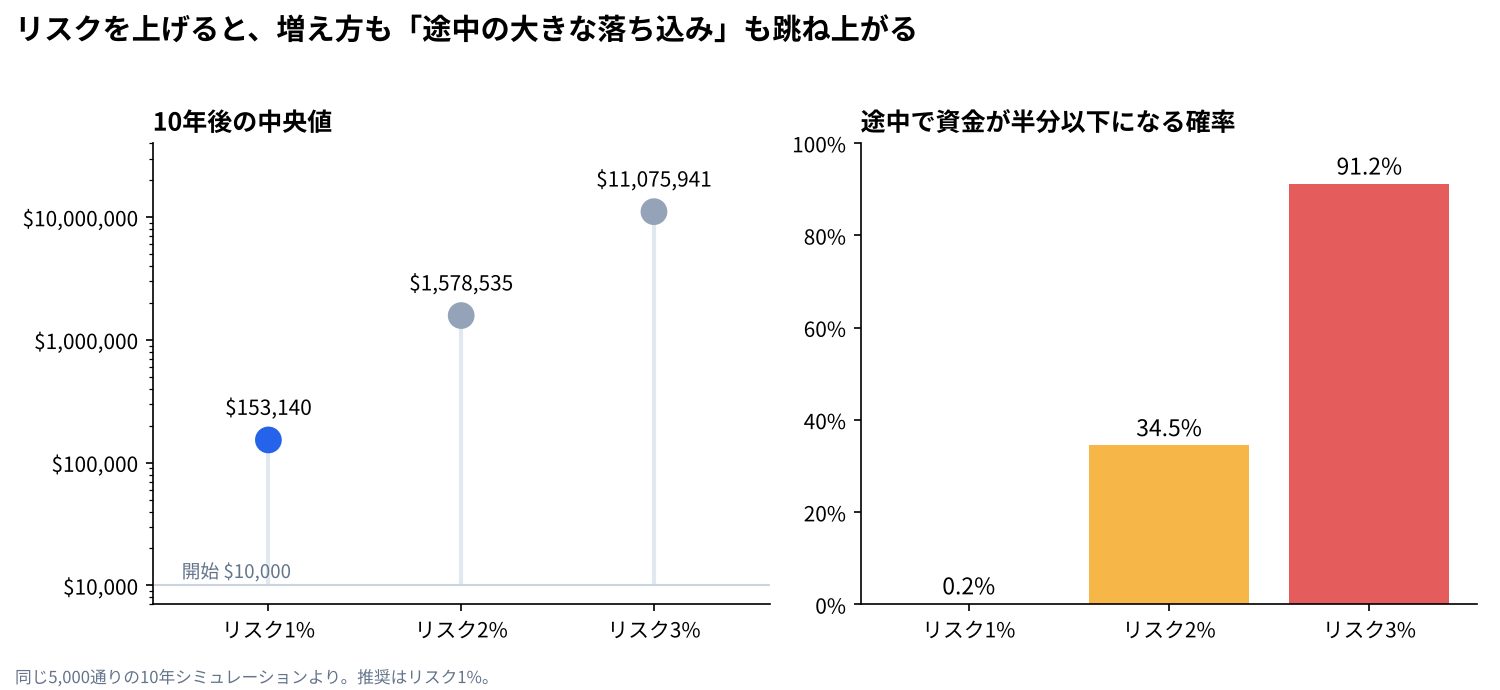
リスク1%・1万ドルで始めると、10年後の中央値は約15万ドルです。その間の最大ドローダウンは、中央値で約26%でした。
計算のやり方を先に書いておきます。実際に起きた518件の取引結果(金・+180秒・実スプレッド・半分決済)から、ランダムに年327件ずつ引き直します。これで「ありえた10年」を5,000通り作り、その分布を見ています。配信どおりの記録は使っていません。
優位性がこのまま続いた場合(中央値)
| リスク | 1年後 | 3年後 | 5年後 | 10年後 | 10年後の幅(下位5%〜上位5%) | 最大DD(中央値) | DDが50%を超える確率 |
|---|---|---|---|---|---|---|---|
| 1%(推奨) | 13,112ドル | 22,697ドル | 39,293ドル | 153,140ドル | 5.3万〜44万ドル | 25.9% | 0.2% |
| 2% | 16,342ドル | 44,643ドル | 124,691ドル | 約158万ドル | 18万〜1,500万ドル | 46.1% | 34.5% |
| 3% | 19,904ドル | 78,943ドル | 319,969ドル | 約1,108万ドル | 43万〜2.9億ドル | 62.0% | 91.2% |
優位性が半分に減った場合(中央値)
| リスク | 1年後 | 3年後 | 5年後 | 10年後 | 10年後に元本割れの確率 | DDが50%を超える確率 |
|---|---|---|---|---|---|---|
| 1%(推奨) | 11,319ドル | 14,607ドル | 18,921ドル | 35,229ドル | 2.9% | 10.2% |
| 2% | 12,332ドル | 18,845ドル | 28,767ドル | 79,133ドル | 6.1% | 84.1% |
| 3% | 12,667ドル | 21,030ドル | 34,357ドル | 122,466ドル | 10.8% | 99.8% |
リスクを上げると、中央値は一気に大きくなります。しかし、「途中で資金が半分以下になる」確率も一緒に跳ね上がります。リスク3%では、優位性がそのまま続いても約9割のケースで、一度は残高が半分以下になります。そこでやめてしまえば、表の数字は手に入りません。
この表を読むときには、次の前提を忘れないでください。
- 元にしているのは約1年7か月分の取引です。10年後も同じ優位性があるという保証はありません。
- 残高が数百万ドルを超えると、ロットの上限や約定の滑りで、計算どおりには増えなくなります。上側の数字ほど現実味が薄いと考えてください。
- 税金、口座手数料、スワップは入っていません。
結論として、勧めるのは**リスク1%**です。優位性が半分に減っても、10年後の中央値は元本の約3.5倍です。それでいて、途中で資金が半分以下になる確率は1割程度に抑えられます。リスク2%・3%は、「大きく減っても続けられるお金」だけで取るべきハイリスクの選択肢です。
必ず知っておいてほしいリスク
この検証で「分かったこと」と同じくらい、「分からないこと」も大事です。
- 配信元の記録をそのまま信じない。記録(+200R)と、受け取って入った場合(+47R)では4倍近い差があります。どのシグナル配信でも、同じ差は起きうると考えてください。
- 優位性はコストに弱い。スプレッドを入れる前はプロフィットファクターが1.38、入れた後は1.22でした。スプレッドの広い業者や、手数料の高い口座では、この優位性は消えうる。
- たった約1年7か月分のデータ。件数は500件を超えますが、相場の局面としてはまだ一部です。
- 配信が止まれば終わる。自分で作った戦略ではないので、配信元の都合でいつでも終わりうる。
- 自動売買にも故障はある。PCの停止、回線の切断、業者の障害は起きます。古すぎるシグナルを捨てる、異常な数値を見送る、といった安全装置を必ず入れてください。
始める場合の順番は、次を勧めます。
- デモ口座で、自動売買を1〜2か月動かす。
- デモの成績を、同じ期間のバックテストと照らし合わせる。
- ズレが小さければ、実口座でリスク1%から始める。
- その後も毎月、実際の成績とバックテストの差を確かめる。
この記事は投資の勧誘ではなく、将来の利益を約束するものでもありません。FXや金の証拠金取引は、預けた資金を超える損失が出ることもあります。最終的な判断はご自身でお願いします。
まとめ:とんでもないのは記録、取りに行くのは自動売買で
このシステムの配信どおりの記録は、金だけで約1年7か月に+200R、勝率約6割、プロフィットファクター1.9でした。本当にとんでもない数字です。ただし受け取る側が現実に取れるのは、その約4分の1の+47Rです。それでも、売りでも買いでも、どちらの年でも崩れていない、本物の優位性が残っていました。
残った優位性は薄く、何百回も同じことを繰り返して初めて形になります。だからこそ、人の手ではなく自動売買で、リスク1%から淡々と運用するのがいちばん理にかなっています。リスク1%なら10年後の中央値は約15万ドル。優位性が半分に減っても約3.5万ドルです。
システム名と配信元は、事情により今回は伏せさせていただきました。検証の細かい前提、配信元ごとの比較、月ごと・銘柄ごとの内訳、自動売買の仕組みと運用ルールは、近いうちに「研究ノート」として公開する予定です。詳しく知りたい方は、そちらを待っていてください。
参考
- Gold Price Forecast 2027(BullionStar)
- CIBC slashes gold price forecasts but sees recovery to $5,200 in 2027(Kitco、2026年10月20日)
- Gold and Silver Outlook 2027(GoldSilver、2026年11月5日時点)
シグナル入手方法
金額は右バナーのとおりです。
連絡先は📱 Telegram: @SODASHIFXまで。
🌟 取引コストを限界まで下げるために
FXで利益を積み重ねていくうえで、
見落とすことができないのが取引コストです。
わずかなスプレッドや手数料の差であっても、
取引回数を重ねるほど大きな違いになります。
私は2018年からTradeviewの日本語サポートと直接やり取りし、
スプレッドの縮小や取引手数料の引き下げを求めて、
できる限りの交渉を続けてきました。
🐻❄️ FXの紹介者上乗せ手数料 0円としています。
自分の紹介報酬よりも、
利用者が支払う取引コストを小さくしたい。
その考えから、紹介者側の上乗せコストを
なくす仕組みについても直接相談し、
専用の紹介リンクの案内を受けてきました。
大切なのは、実際に適用される条件を確かめ、
利用者にとっての実質的な取引コスト
を比較することだと考えています。
🔍 Tradeviewの取引環境と紹介条件
Tradeviewの現在のスプレッドや
取引手数料、口座条件については、
最新情報を確認して比較することが重要です。
過去に案内された紹介者上乗せ手数料0円の条件も、
現在の適用内容を照会しています。
※PRを含みます。紹介報酬に関係する契約があります。
海外FXには損失・出金・紛争解決上のリスクがあります。